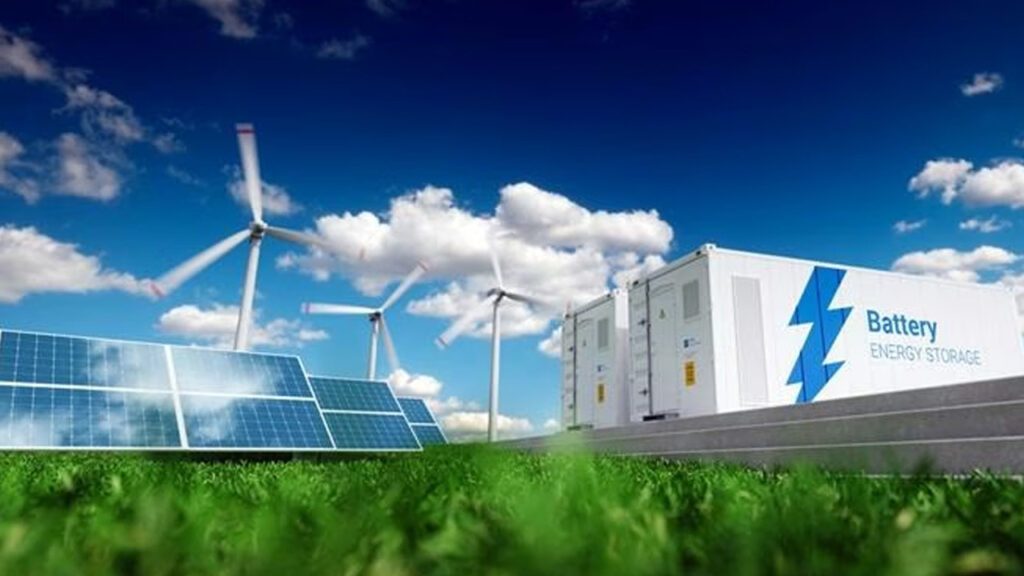
Yenilenebilir enerji kaynaklarının hava koşullarına bağlı üretim dalgalanmalarını dengelemek amacıyla kullanılan enerji depolama sistemleri, küresel ölçekte kritik bir role bürünüyor. Araştırma şirketi Wood Mackenzie’nin yayımladığı son rapora göre, küresel enerji depolama kapasitesinin 2035 yılına kadar yedi kattan fazla artış göstererek 7 TWh seviyesini geçmesi bekleniyor. Pazarın yalnızca 2026 yılı içinde yüzde 30 oranında büyüyeceği tahmin ediliyor.
TİCARİ VE ENDÜSTRİYEL SİSTEMLER ÖN PLANA ÇIKIYOR
Bugüne kadar daha çok şebeke ölçeğindeki dev tesislerle anılan sektörde, fabrikalar ve ticari binalar tarafından kullanılan ticari ve endüstriyel (C&I) depolama sistemleri de ivme kazanıyor. Elektriğin ucuz veya talebin düşük olduğu saatlerde depolanmasını sağlayan bu sistemler, işletmelerin enerji maliyetlerini düşürmelerine ve şebekeye olan bağımlılıklarını azaltmalarına imkan tanıyor.
AVRUPA YILLIK KURULUMDA ABD’Yİ GERİDE BIRAKTI
Bölgesel dengelerde dikkat çekici değişimler yaşanıyor. Çin ve ABD toplam pazar büyüklüğünde liderliğini korurken; Avrupa, 2026 yılındaki yıllık yeni kurulum kapasitesiyle ilk kez ABD’yi geride bırakarak Çin’in ardından ikinci sıraya yerleşti.
Konut tipi depolama segmentinde ise Avustralya, uyguladığı teşvik programlarıyla Almanya’yı geçerek dünyanın en büyük pazarı konumuna geldi. ABD’de ise azalan vergi teşvikleri nedeniyle konut tipi depolama pazarında bu yıl daralma öngörülüyor.
BAĞIMSIZ PROJELER LİDERLİĞİNİ KORUYACAK
Rapora göre büyük ölçekli depolama projelerinde bağımsız batarya tesisleri 2035’e kadar en büyük payı oluşturmaya devam edecek. Ancak 2035 yılına kadar devreye alınacak kapasitenin yaklaşık üçte birinin güneş veya rüzgar santralleriyle entegre çalışan sistemlerden meydana geleceği ifade ediliyor.
2030 SONRASINDA BÜYÜK YENİLEME DÖNEMİ BAŞLAYACAK
Sektörün gelişimiyle birlikte kullanım ömrünü tamamlayan sistemlerin yenilenmesi ihtiyacı da gündeme geliyor. Tesislerin yenilenmesi ve yeniden güçlendirilmesi süreçlerinin 2030 sonrasında hız kazanması bekleniyor. 2035 yılına kadar bu kapsamda 40 GWh’lık ek kapasitenin devreye gireceği, sürece ABD, Japonya ve Almanya’nın öncülük edeceği öngörülüyor.